
Recente verwachtingen van onder andere Rabobank, ABN AMRO en De Nederlandsche Bank (DNB) wijzen grotendeels dezelfde kant op: de huizenprijzen blijven naar verwachting stijgen, maar minder hard dan we de afgelopen jaren gewend waren.
In dit artikel leggen we uit wat de verwachtingen zijn voor 2026 en 2027, waarom huizen waarschijnlijk duurder blijven worden en wat dit kan betekenen als je een woning wilt kopen of verhuizen.
De grote banken en economische instellingen maken regelmatig nieuwe ramingen voor de Nederlandse woningmarkt.
Deze voorspellingen verschillen iets van elkaar, maar alle drie gaan momenteel uit van verder stijgende huizenprijzen.
De meest recente verwachtingen zijn:
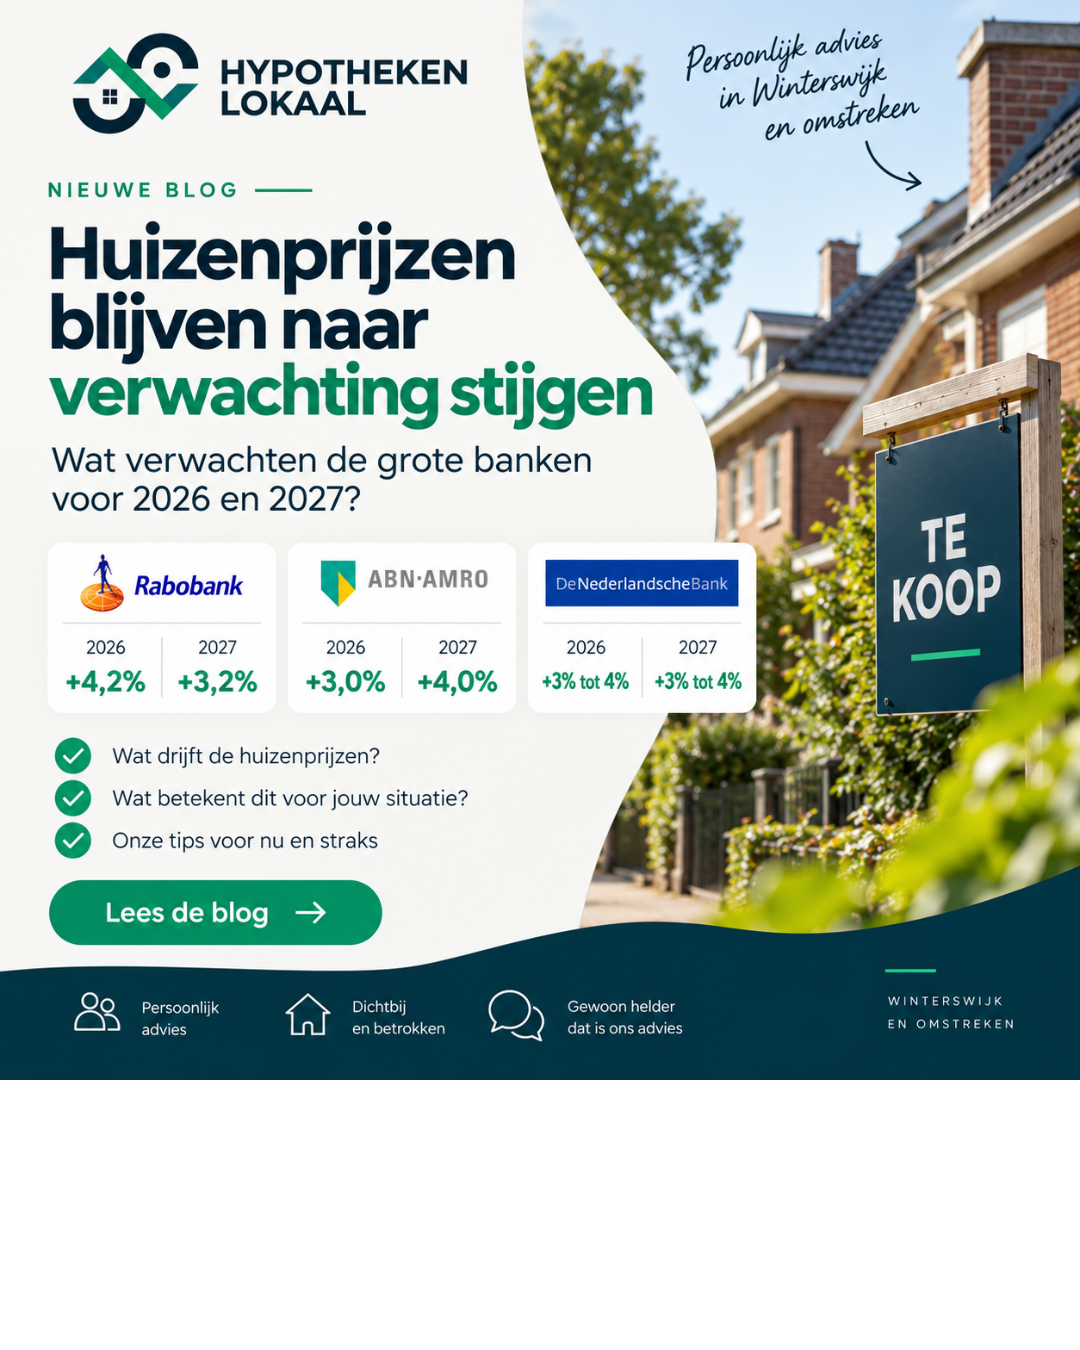
Rabobank heeft haar verwachting op 9 september 2026 naar boven bijgesteld. De bank verwacht dat bestaande koopwoningen over heel 2026 gemiddeld 4,2% duurder zijn dan in 2025. Voor 2027 rekent Rabobank op een verdere stijging van 3,2%. In een eerdere raming ging de bank nog uit van lagere percentages.
ABN AMRO is iets voorzichtiger voor 2026 en verwacht een stijging van 3%, gevolgd door een prijsstijging van 4% in 2027.
Ook De Nederlandsche Bank verwacht geen dalende huizenprijzen. In de Voorjaarsraming van juni 2026 gaat DNB uit van een gemiddelde prijsstijging van ongeveer 3% tot 4% per jaar tussen 2026 en 2028.
Hoewel de exacte percentages dus verschillen, is de richting hetzelfde: woningen worden naar verwachting duurder.
Een belangrijke oorzaak is de verhouding tussen vraag en aanbod: er zijn nog altijd veel woningzoekers, terwijl het beschikbare woningaanbod beperkt is.
De vraag naar woningen blijft groot. Tegelijkertijd worden er niet genoeg nieuwe woningen gebouwd om het tekort snel op te lossen.
DNB verwacht dat er de komende jaren minder nieuwbouwwoningen bijkomen door onder andere minder bouwvergunningen, toegenomen onzekerheid en hogere rentes.
Zolang veel mensen een woningzoeken en het aanbod beperkt blijft, zorgt dat voor opwaartse druk op de prijzen.
Ook onze inkomens zijn belangrijk voor de huizenprijzen. Als lonen stijgen, kunnen huishoudens in veel gevallen meer lenen voor een hypotheek.
Daardoor kan ook de leencapaciteit toenemen, waardoor woningzoekers in veel gevallen meer financiële ruimte krijgen.
Er zijn tegelijkertijd ontwikkelingen die ervoor zorgen dat huizenprijzen minder hard stijgen.
Een belangrijke factor is de hypotheekrente. Bij een hogere hypotheekrente zijn de maandlasten bij hetzelfde hypotheekbedrag hoger. Bij een gelijk inkomen en gelijkblijvende overige omstandigheden kan daardoor de maximale leencapaciteit afnemen.
ABN AMRO ziet de hogere hypotheekrente dan ook als een belangrijke reden waarom de woningmarkt afkoelt. De bank verwacht echter geen prijsdaling, mede doordat het woningtekort groot blijft en de lonen nog stijgen.
Een paar procent klinkt misschien niet zo veel, maar bij woningprijzen gaat het al snel om duizenden euro's.
Puur ter illustratie: als een woning van €400.000,00 in een jaar 4% in waarde stijgt, komt de waarde uit op €416.000,00. Zou de waarde het jaar daarna met nog eens 3% stijgen, dan komt deze theoretisch uit op €428.480,00. Dat is in twee jaar tijd ruim €28.000,00 verschil.
Dit is alleen een rekenvoorbeeld en staat los van de exacte ramingen hierboven. De genoemde prognoses hebben betrekking op de gemiddelde prijsontwikkeling van bestaande koopwoningen in Nederland. De waardeontwikkeling van een individuele woning kan hiervan sterk afwijken. Onder andere de locatie, het woningtype, de staat van onderhoud en het energielabel kunnen een rol spelen.
Het is verleidelijk om op basis van voorspellingen te proberen het perfecte koopmoment te bepalen. In de praktijk is dat bijzonder lastig.
De verwachtingen van banken veranderen namelijk regelmatig. Een verandering van de hypotheekrente, economische tegenwind, politieke besluiten of een onverwachte toename van het woningaanbod kan ervoor zorgen dat de huizenmarkt zich anders ontwikkelt.
De belangrijkste vraag is daarom meestal niet: "Zijn huizen volgend jaar duurder of goedkoper?"
Een betere vraag is: "Past het kopen van een woning nu bij mijn financiële situatie?"
Daarbij spelen bijvoorbeeld je inkomen, spaargeld, maandlasten, toekomstplannen en de hypotheekrente een rol.
Voor woningzoekers die hopen op een flinke prijsdaling geven de huidige ramingen weinig aanleiding.
Rabobank, ABN AMRO en DNB verwachten op dit moment allemaal dat de gemiddelde huizenprijzen verder stijgen.
Dat betekent overigens niet automatisch dat wachten altijd onverstandig is. Misschien verwacht je binnenkort een hoger inkomen, wil je eerst meer spaargeld opbouwen of weet je nog niet waar je de komende jaren wilt wonen.
Daarnaast is een hypotheek vaak een verplichting voor tientallen jaren. Het is daarom belangrijker dat de woning en de maandlasten bij je situatie passen, dan dat je probeert de woningmarkt precies te timen.
Door stijgende huizenprijzen kan het verstandig zijn om vóór de zoektocht naar een woning duidelijk te krijgen wat financieel haalbaar is.
Als onafhankelijk hypotheekadviseur kunnen we niet alleen kijken naar hoeveel je maximaal kunt lenen. Minstens zo belangrijk is de vraag welke maandlast bij jou past en hoeveel financiële ruimte je wilt overhouden voor andere uitgaven.
Daarbij kunnen we verschillende hypotheekaanbieders en mogelijkheden met elkaar vergelijken.
Let op: verwachtingen over huizenprijzen zijn ramingen en bieden geen garantie voor de daadwerkelijke prijsontwikkeling. De woningmarkt kan zich door economische, politieke en andere ontwikkelingen anders ontwikkelen dan voorspeld.
Bronnen